Finanse, które nie kończą się na wykresach.
fAInance to Financial Life Optimizer wspierany przez AI. Pomaga zrozumieć, gdzie trafiają pieniądze, znaleźć realistyczne możliwości poprawy, podjąć konkretne działanie i sprawdzić, czy zadziałało.
Wydawaj mądrzej. Oszczędzaj więcej. Buduj majątek.
Każde narzędzie widzi tylko kawałek Twoich finansów.
Dane, które pomogłyby podejmować lepsze decyzje, już istnieją. Są rozrzucone między produktami, które ze sobą nie rozmawiają, więc użytkownik sam musi przełożyć je na działanie.
Bank i aplikacje budżetowe
Wiedzą, gdzie trafiły pieniądze.
Aplikacje paragonowe
Wiedzą, co zostało kupione.
Platformy promocyjne
Wiedzą, co jest teraz tańsze.
Edukacja finansowa
Tłumaczy finanse ogólnie.
Transakcja → Kategoria → Wykres
Pomaga zrozumieć przeszłość. Nie odpowiada, co realnie poprawić dalej ani czy poprawa zadziałała.
Aktywność Szczegóły zakupu Wzorzec Okazja Rekomendacja Działanie Pomiar Cel
Bank widzi kwotę w supermarkecie. Dopiero paragon pokazuje produkty, ceny i promocje. Szansa leży w połączeniu tych poziomów.
Jeden system, który zamyka pętlę: od danych do zmierzonego rezultatu.
To nie zbiór funkcji. Każdy etap zasila następny, a pętla powtarza się z nowymi danymi. Wybierz etap, aby zobaczyć, co dzieje się w aplikacji.
Aktywność finansowa
Transakcje z banku w trybie tylko do odczytu, wpisy ręczne i paragony trafiają do jednego, wspólnego modelu finansowego.
- Open Banking w trybie read-only, bez płatności i przelewów
- Deklarowany profil oddzielony od obserwowanych zachowań
- Założenie projektowe: aplikacja ma być użyteczna, nawet gdy użytkownik nic nie wpisuje
AI celowo nie jest źródłem finansowej prawdy.
Kwoty, okazje i pomiar efektu liczy analiza deterministyczna. Model językowy interpretuje, priorytetyzuje i wyjaśnia, ale nie przejmuje obliczeń.
- DaneDane finansowe i zakupowe
- DeterministycznieAnaliza i obliczenia
- DeterministycznieUstrukturyzowana okazja
- AIInterpretacja i wyjaśnienie
- UżytkownikRekomendacja i decyzja
Tak wygląda fAInance w praktyce.
Ekrany pochodzą z interaktywnego prototypu MVP, który jest obecnym wzorcem wizualnym aplikacji. Dane na ekranach są demonstracyjne, a interfejs prototypu jest po angielsku.
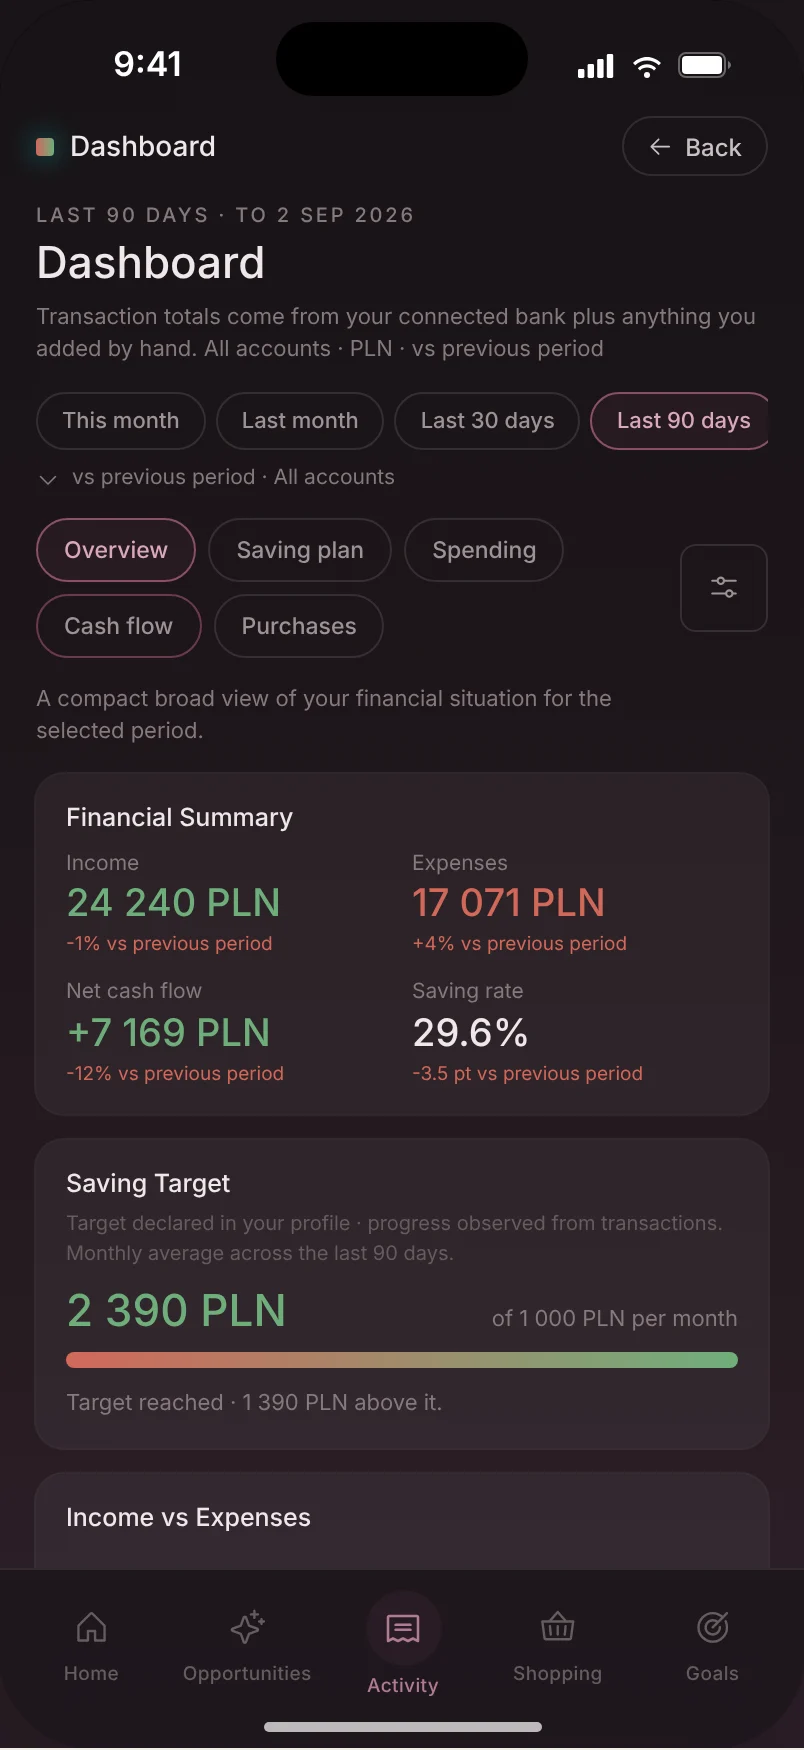
Najpierw: co się dzieje i co wymaga uwagi.
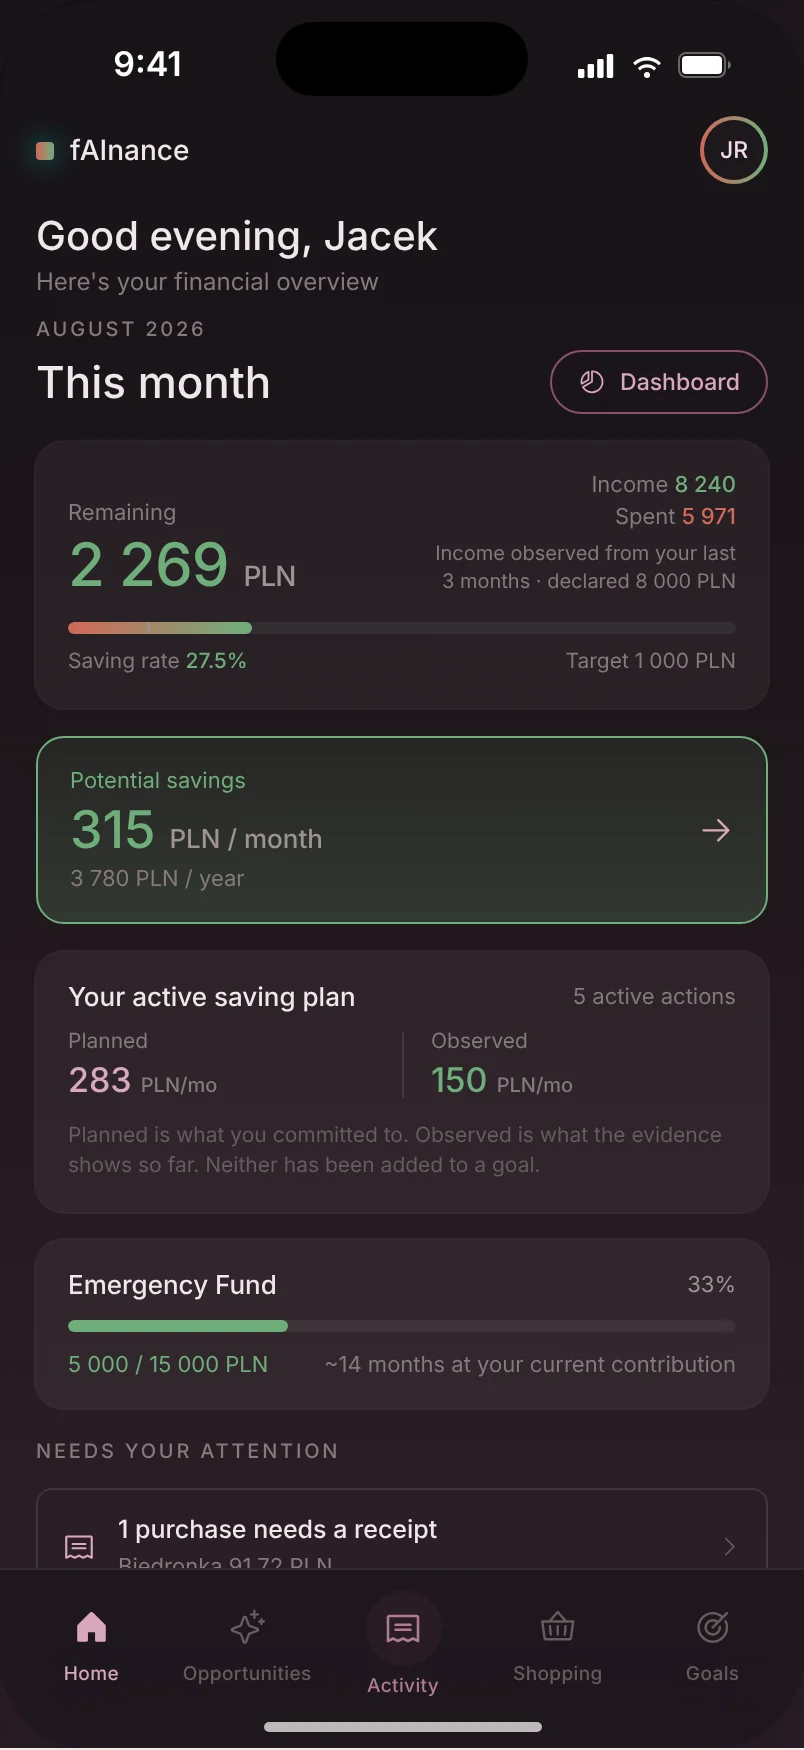
Ekran główny odpowiada na trzy pytania: jak wyglądają moje finanse, co się zmienia i co zrobić dalej. Głębsza analiza żyje osobno, w Dashboardzie z widokami Overview, Spending, Cash Flow, Purchases i Recurring Costs.
Dochód obserwowany i deklarowany są widoczne obok siebie. Żaden nie nadpisuje drugiego.
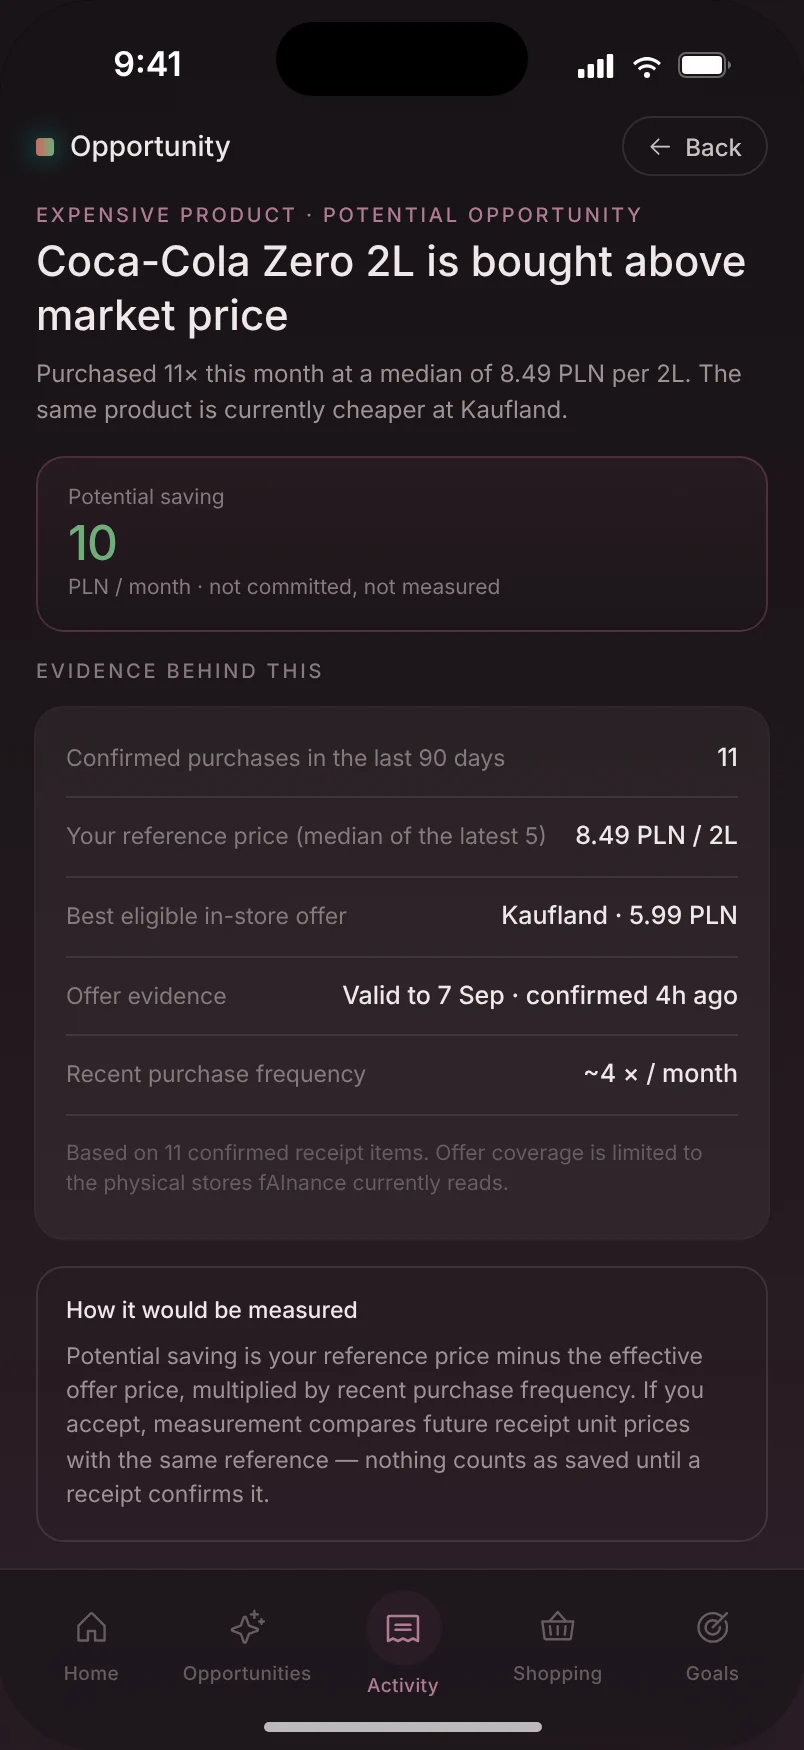
Rekomendacja, która pokazuje dowody.
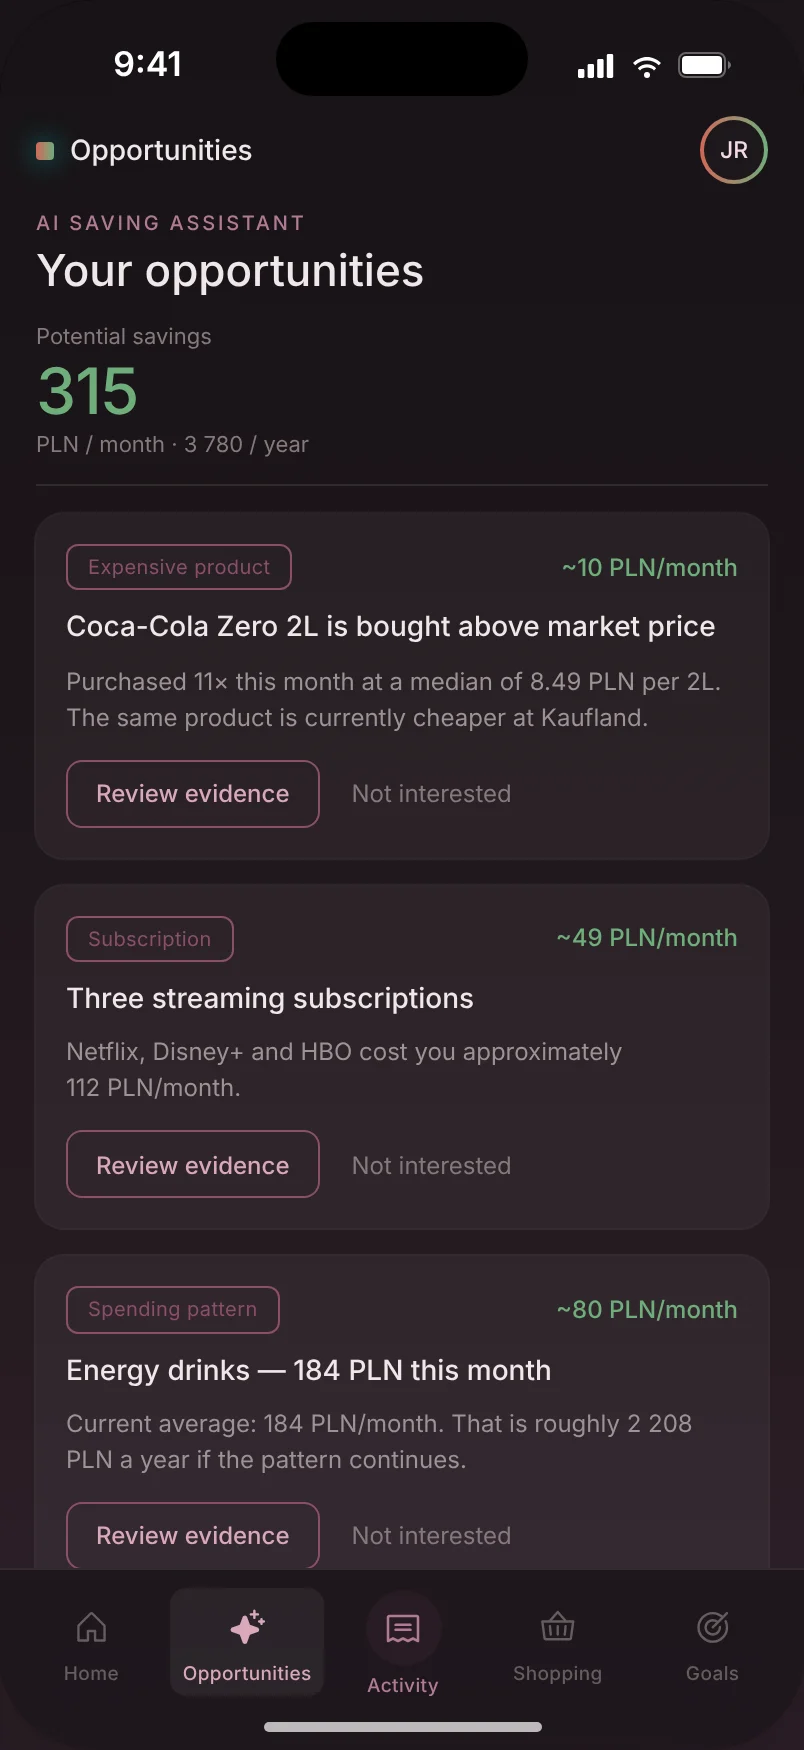
Każda okazja ma typ, szacowany wpływ miesięczny i roczny, źródło liczb oraz opis tego, jak efekt zostanie zmierzony, jeśli użytkownik ją zaakceptuje. Nic nie staje się zobowiązaniem bez jego decyzji.
Status jest nazwany wprost: na ekranie widnieje „Potential saving, not committed, not measured”. Potencjał nie udaje wyniku.
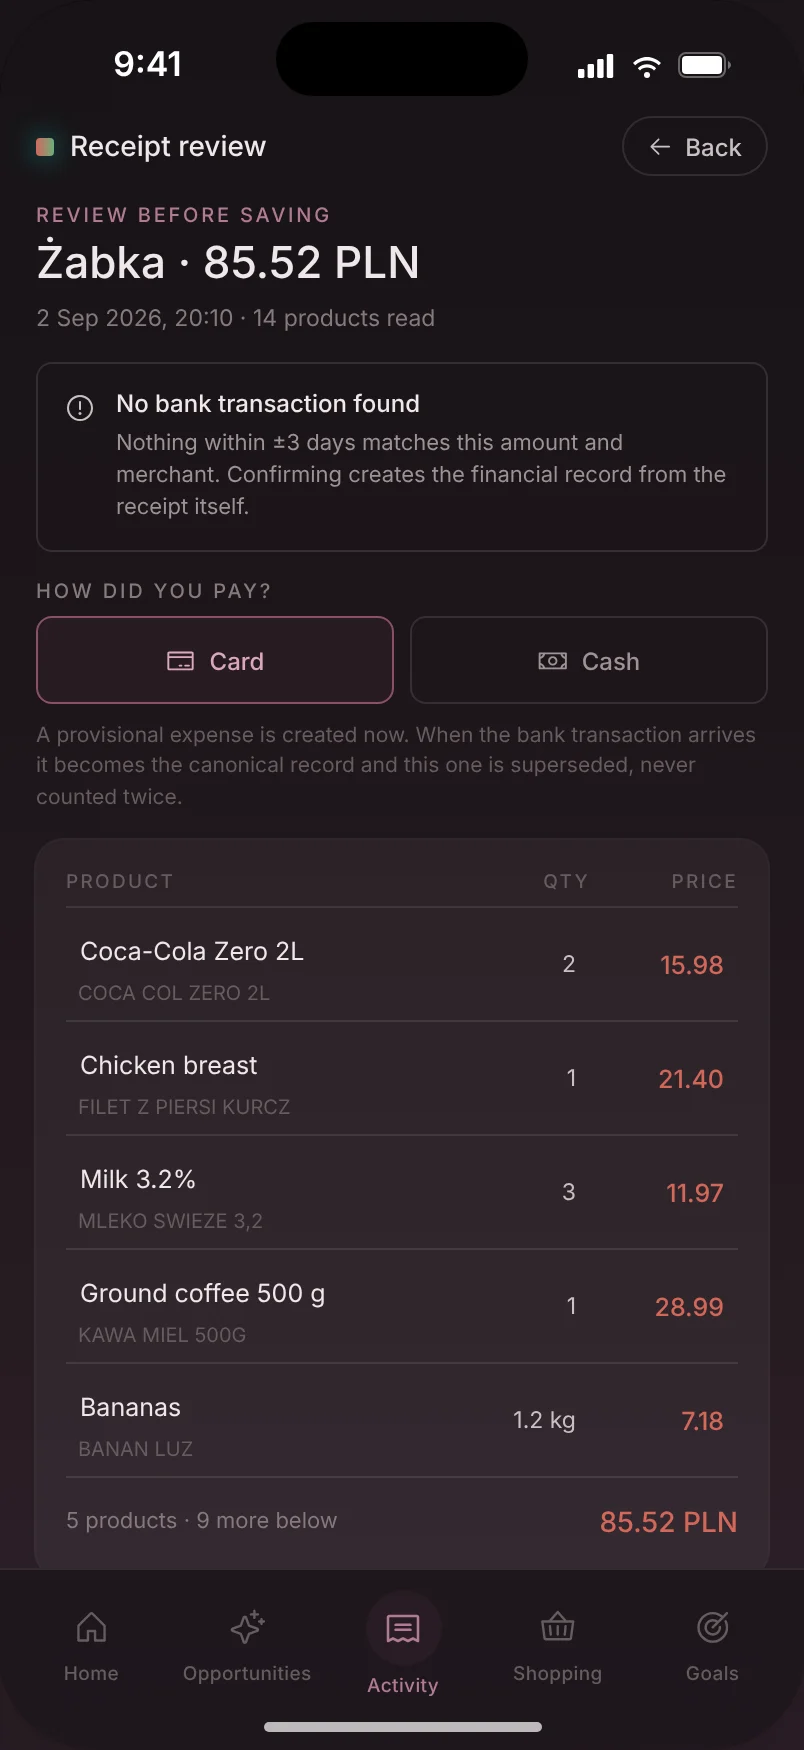
Paragon zamienia kwotę w listę produktów.
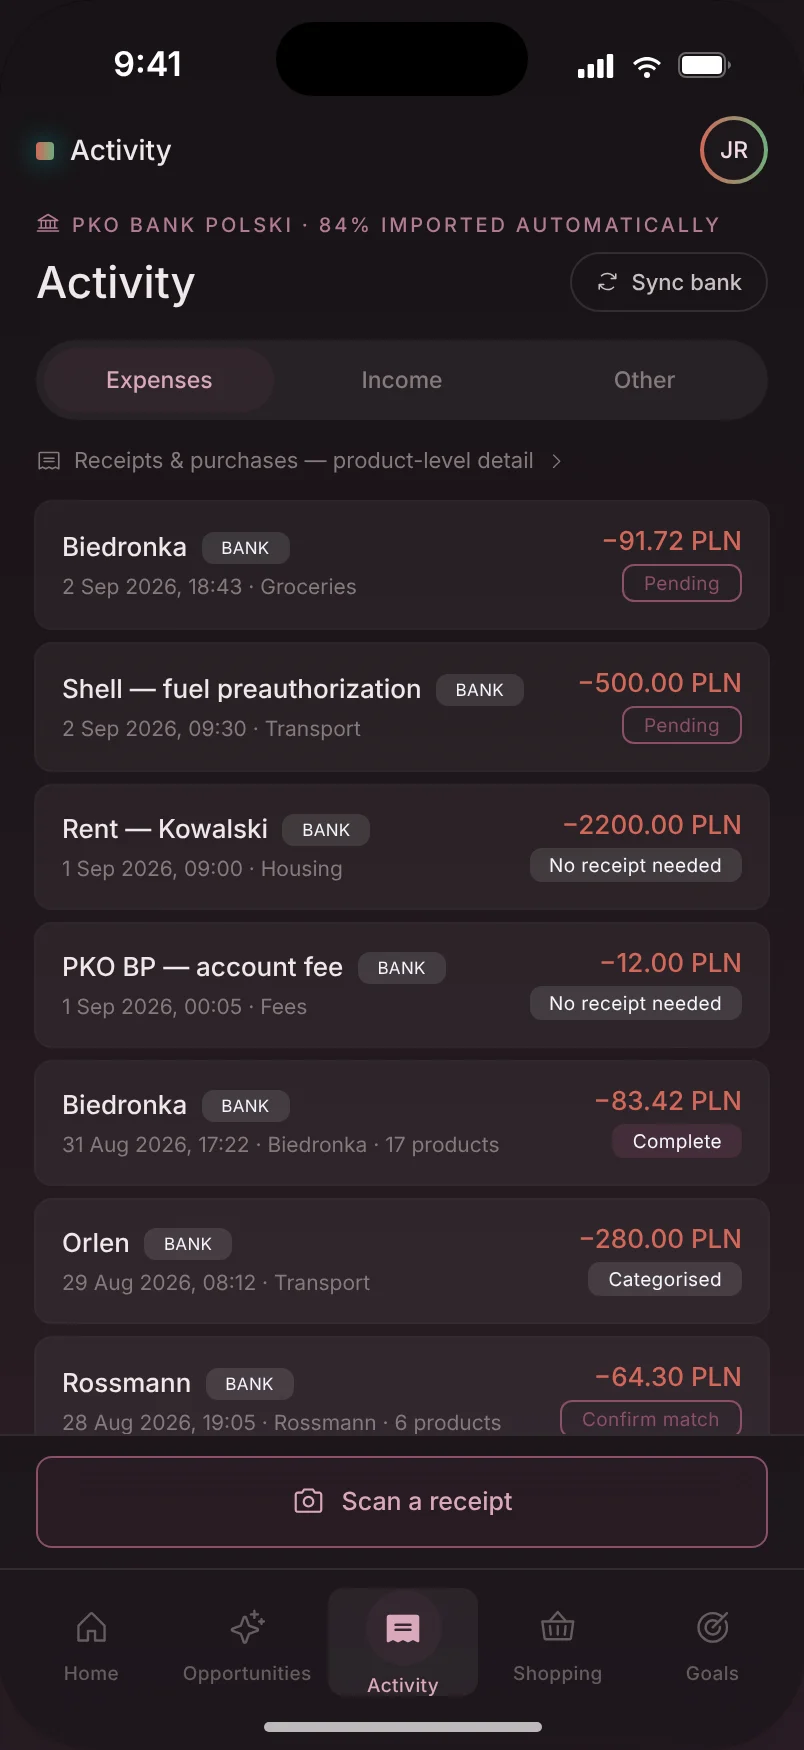
Bank widzi kwotę i sprzedawcę. Paragon dodaje produkty, ilości, ceny i rabaty. fAInance łączy oba źródła w jeden zapis, więc zakup jest liczony raz, a analityka produktowa pokazuje, jaką część wydatków faktycznie obejmuje.
Transakcja to ruch pieniędzy. Paragon to dowód zakupu na poziomie produktu. Skanowanie i OCR działają lokalnie na urządzeniu, a niepewne dopasowania wymagają potwierdzenia użytkownika.
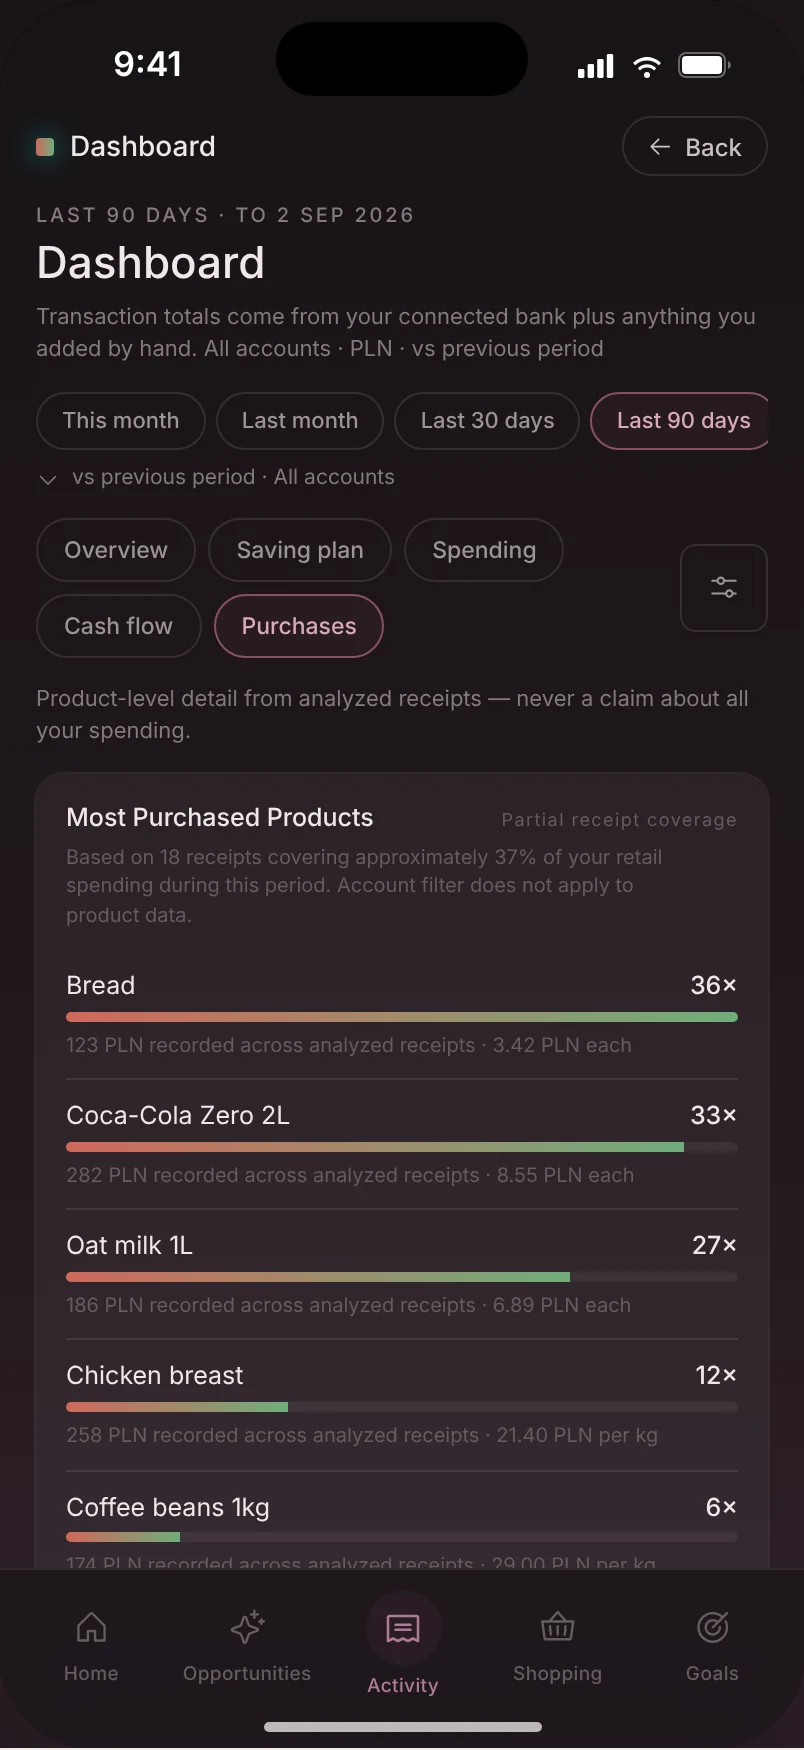
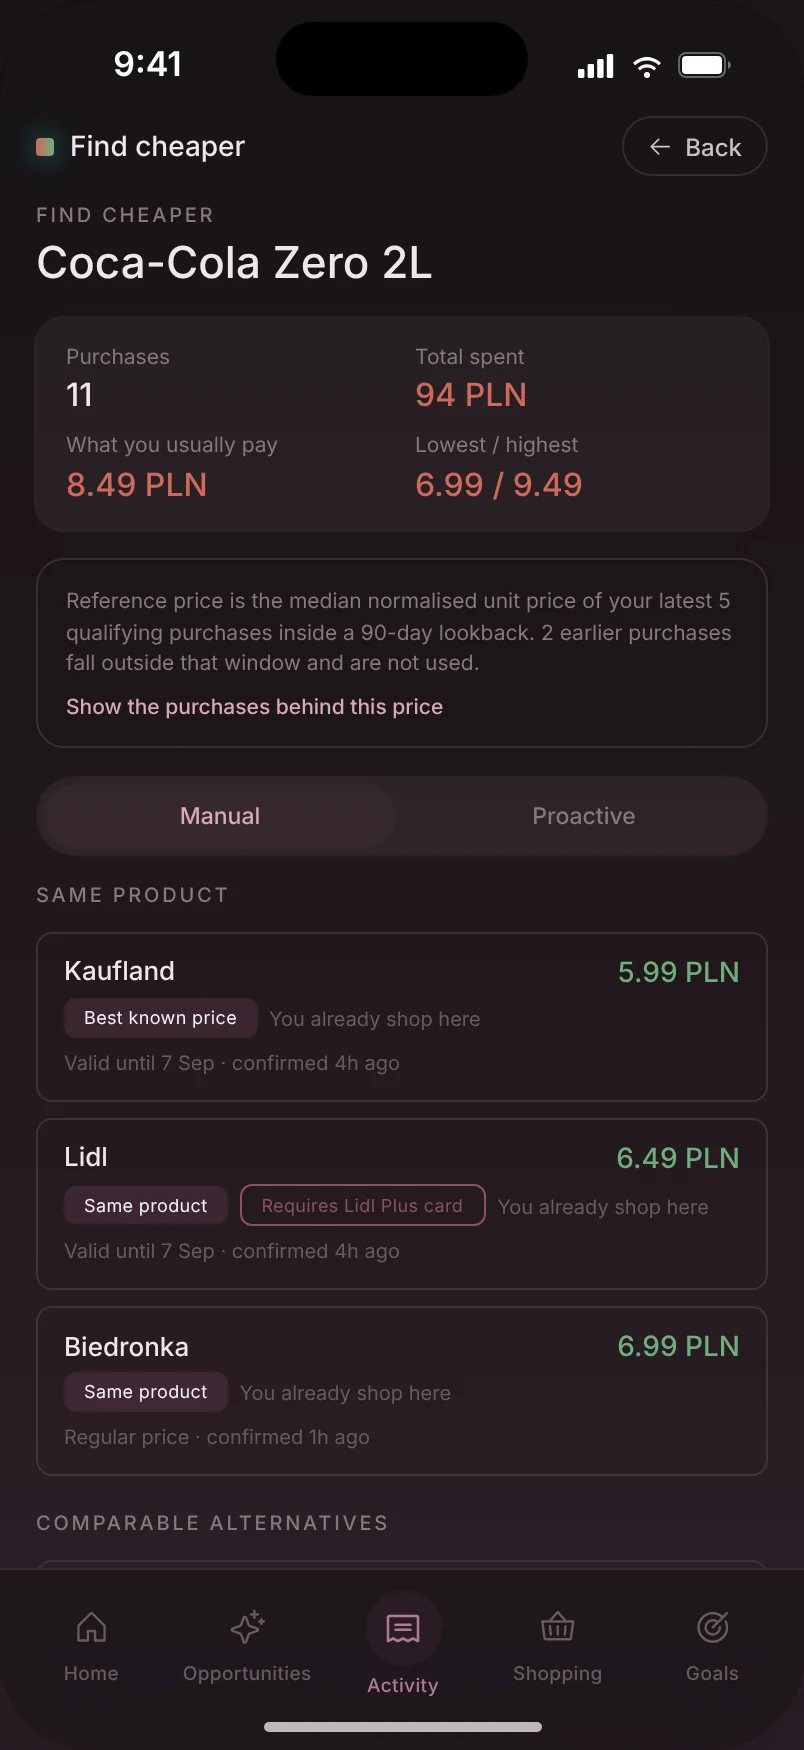
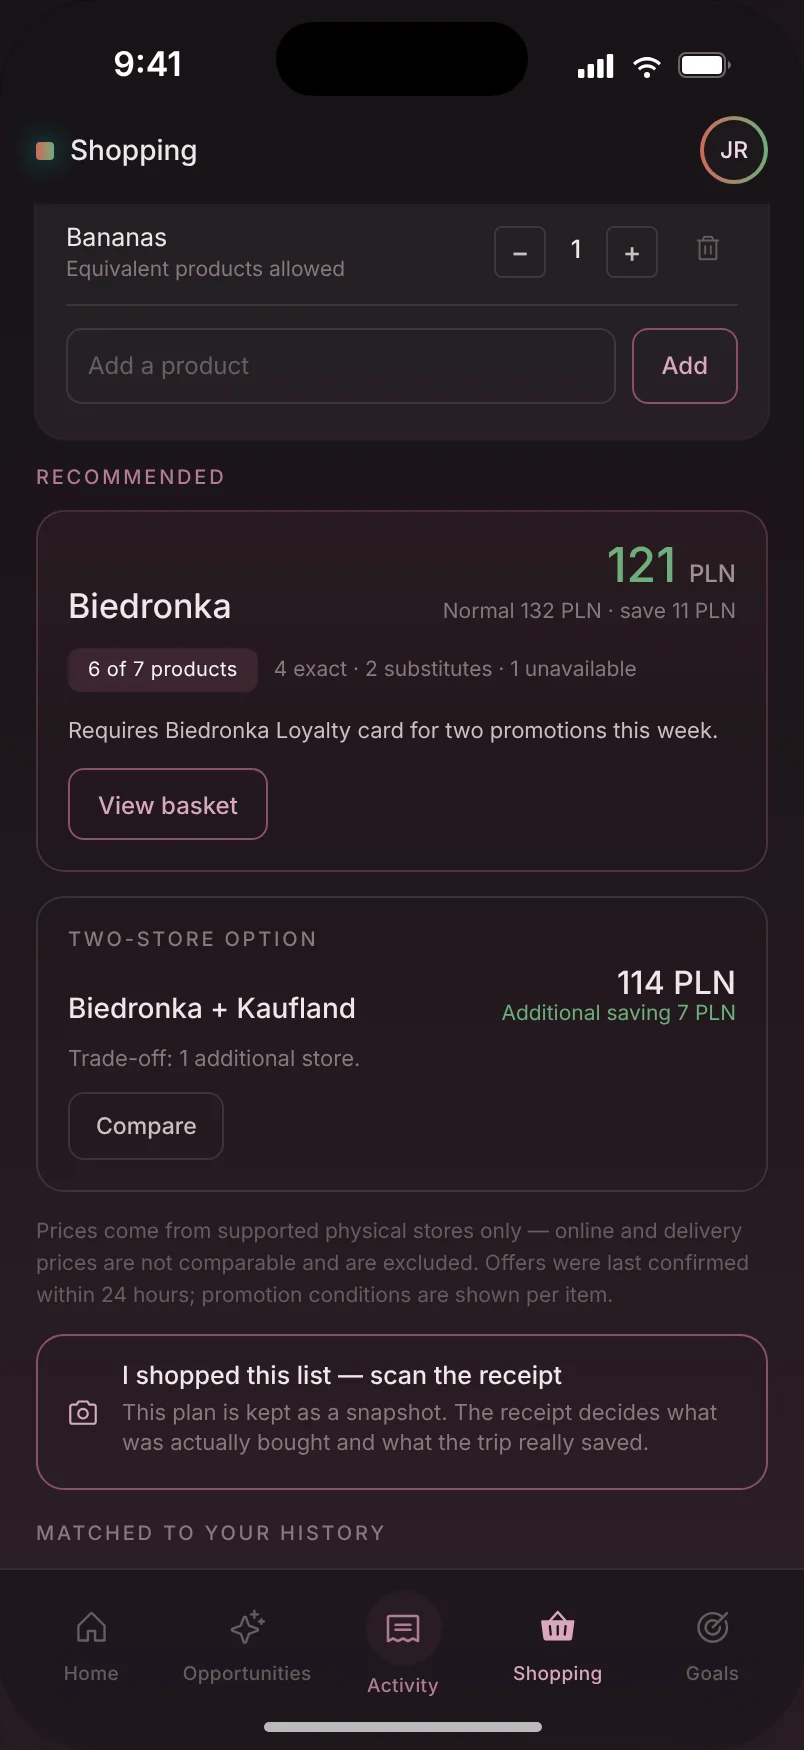
Zakupy stacjonarne, porównane uczciwie.
Find Cheaper zestawia cenę, którą zwykle płacisz, z aktualnymi ofertami w sklepach stacjonarnych. Optymalizator listy rekomenduje jeden praktyczny sklep, a drugi tylko wtedy, gdy dodatkowa oszczędność uzasadnia dodatkowy wysiłek.
- Ten sam produkt jest zawsze oddzielony od porównywalnych zamienników.
- Warunki promocji, np. karta lojalnościowa, są pokazane wprost.
- Komunikat brzmi „najlepsza cena znana fAInance”, nigdy „najtaniej w Polsce”.
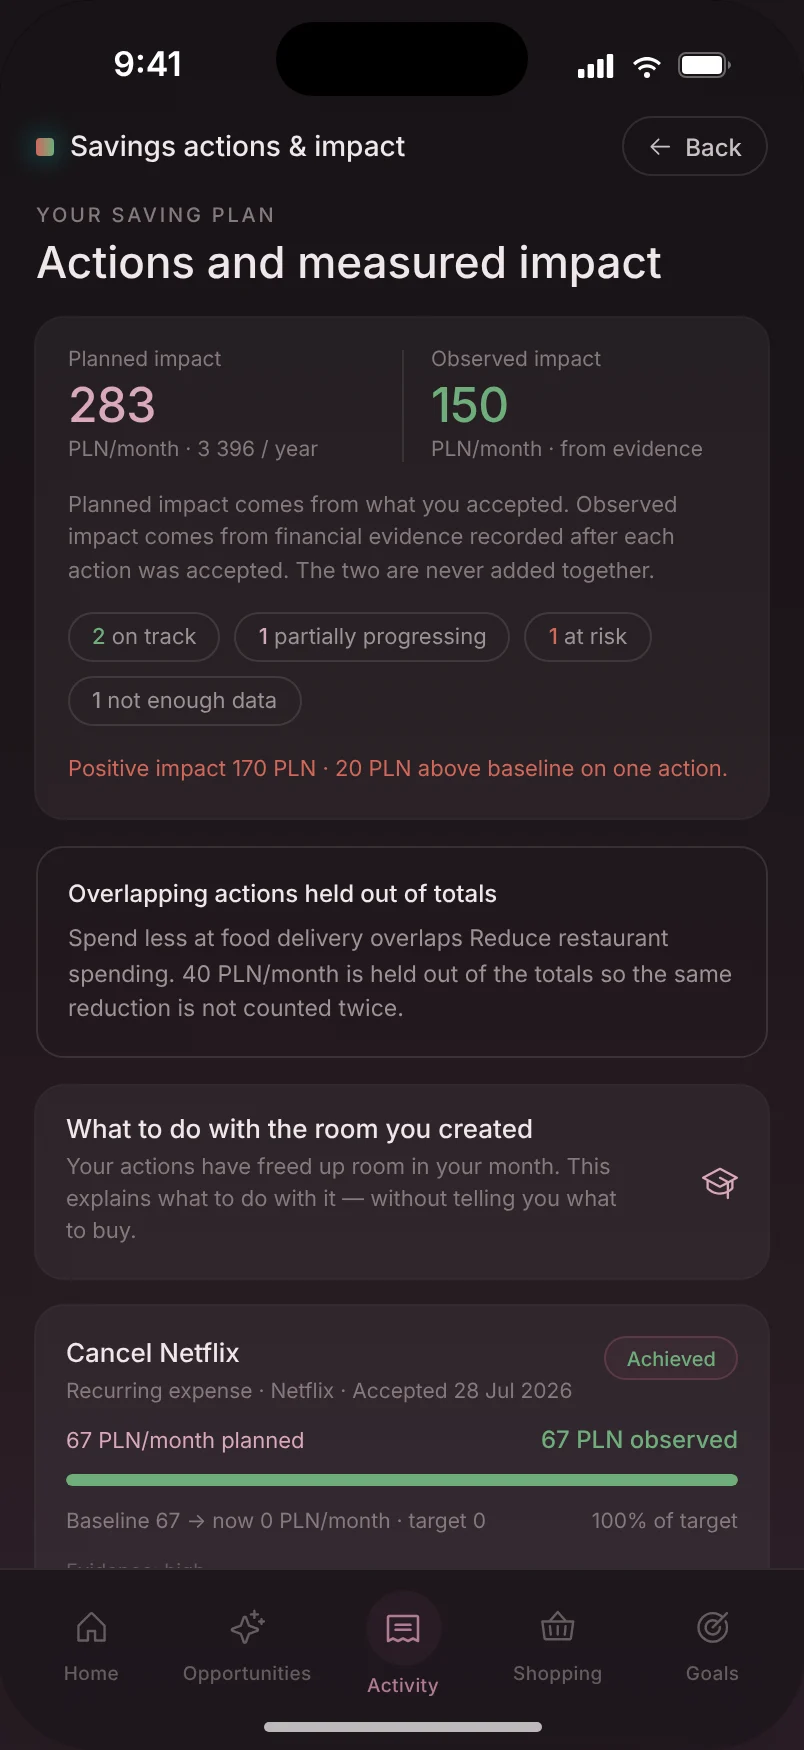
Cztery liczby, których nigdy nie sklejamy w jedną.
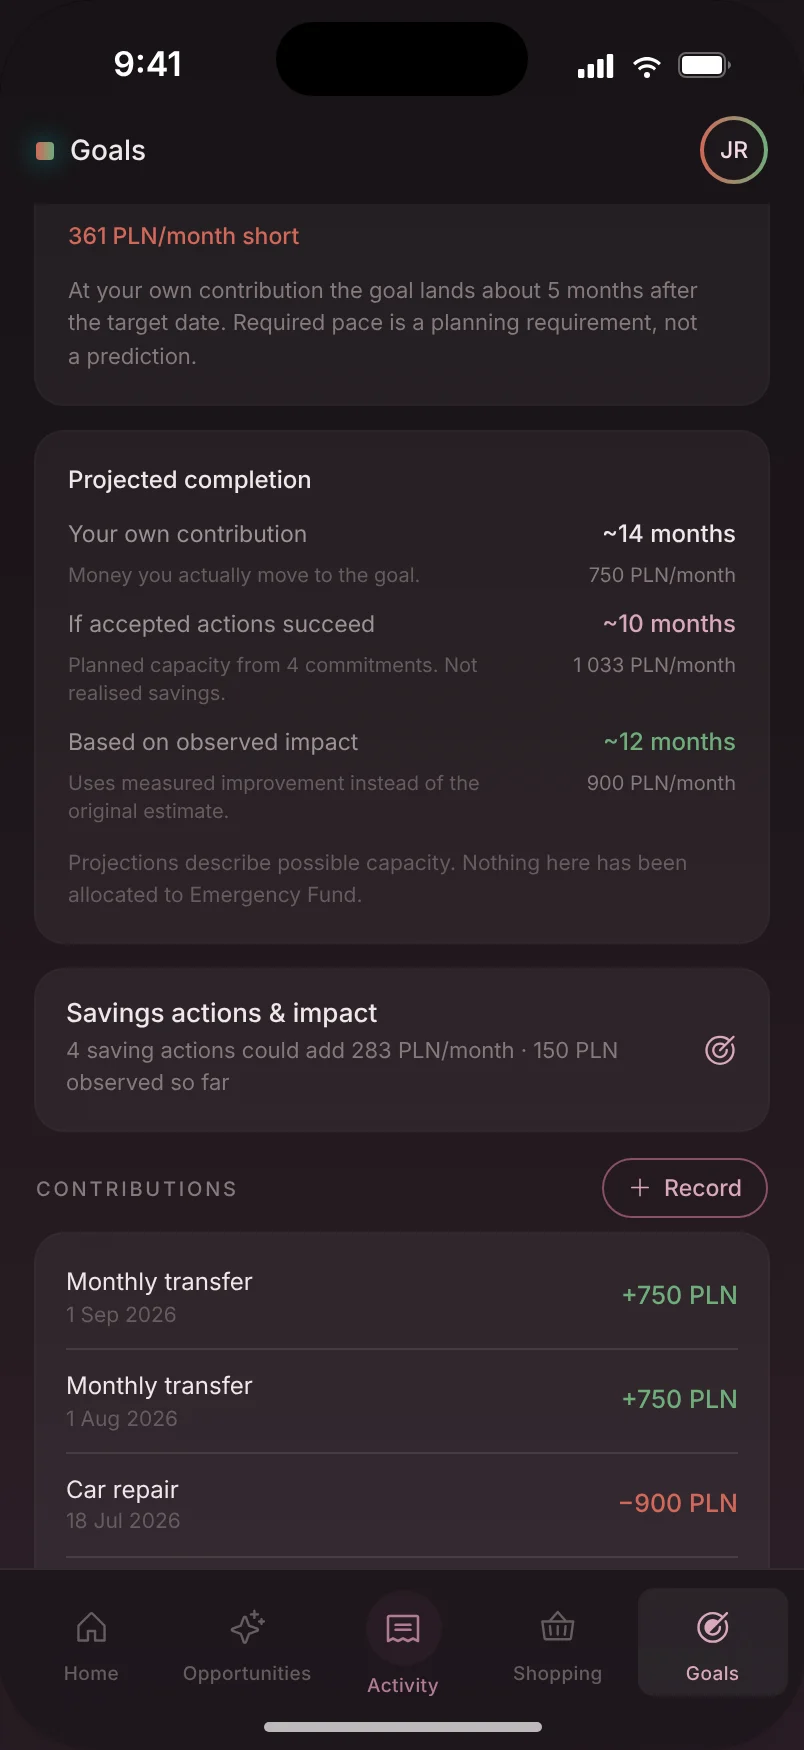
Wiele aplikacji pokazuje jedno hasło „zaoszczędziłeś X”. fAInance rozdziela potencjał, zobowiązanie, zmierzony efekt i realne pieniądze na celu. To fundament zaufania do produktu.
Potencjalne: możliwość wykryta przez Saving Assistant, zanim użytkownik cokolwiek zaakceptuje. Ani zobowiązanie, ani wynik.
Wiedza finansowa nie powinna być luksusem.
Chcemy pomóc Polakom przejść od codziennego kontrolowania wydatków do świadomego oszczędzania, inwestowania i budowania bezpieczeństwa finansowego.
Od pierwszej zaoszczędzonej złotówki do świadomego planowania finansowej przyszłości.
Wiedza finansowa w Polsce wciąż ma przestrzeń do rozwoju.
Odsetek osób z wysokim poziomem kompetencji finansowych jest w Polsce niższy niż średnio w Unii Europejskiej i wyraźnie niższy niż w krajach, które prowadzą w tym zestawieniu.
Wskaźnik nie jest samooceną. Łączy w równych proporcjach wynik testu wiedzy i deklarowane zachowania finansowe.
Jak liczony jest wskaźnik
Wiedzę sprawdza pięć pytań, m.in. o inflację, procent składany i dywersyfikację. Zachowania opisują trzy stwierdzenia: czy przed zakupem sprawdzam, czy mnie na niego stać, czy śledzę wydatki i czy wyznaczam długoterminowe cele finansowe. Wynik łączny ma skalę 0–10, a poziom wysoki to 9 lub 10 punktów.
Flash Eurobarometer 525, Monitoring the level of financial literacy in the EU, Komisja Europejska, badanie: marzec–kwiecień 2023, publikacja: lipiec 2023. Zobacz raport
- Holandia28%
- Szwecja27%
- Dania27%
- Słowenia27%
- Niemcy23%
- Średnia UE18%
- Polska15%
Gotówka, rachunki i depozyty bankowe
- Polska≈51%
- Średnia UE≈30%
Akcje notowane, obligacje, fundusze inwestycyjne i uprawnienia emerytalne
- Polska≈18%
- Średnia UE≈31%
Jak Polacy przechowują i pomnażają oszczędności?
W Polsce około połowy wartości aktywów finansowych gospodarstw domowych to gotówka, rachunki i depozyty. Średnio w UE to mniej więcej co trzecie euro. Instrumenty rynku kapitałowego i uprawnienia emerytalne mają w Polsce wyraźnie mniejszy udział.
To udziały w wartości aktywów, a nie odsetek osób, które mają konto czy inwestycje. Depozyty są ważną i bezpieczną częścią finansów. Różnice wynikają też z poziomu zamożności, awersji do ryzyka, historii i struktury rynku. Nie chodzi o to, że każdy powinien inwestować, tylko o to, by rozumieć alternatywy i wybierać świadomie.
Skąd te liczby
Obliczenia fAInance na podstawie rachunków finansowych Eurostatu (zbiór nasa_10_f_bs, sektor gospodarstw domowych i NPISH, aktywa, 2024). Depozyty: kategoria F2. Instrumenty rynku kapitałowego: akcje notowane (F511), dłużne papiery wartościowe (F3), jednostki funduszy inwestycyjnych (F52) i uprawnienia emerytalne (F63–F65). Nie uwzględniono m.in. akcji nienotowanych i udziałów w firmach.
Eurostat, Households: statistics on financial assets and liabilities i zbiór nasa_10_f_bs, dane za 2024. Kontekst: Komisja Europejska, 2025 Country Report Poland.
Wiedza to nie tylko dostęp do informacji. To motywacja i umiejętność użycia jej na co dzień.
Warszawski Instytut Bankowości i Fundacja GPW, Poziom wiedzy ekonomicznej Polaków 2026, panel Ariadna, CAWI, N=1099, luty 2026, publikacja: 7 kwietnia 2026. Zobacz badanie
badanych nie podejmuje aktywnych działań, aby pogłębiać wiedzę ekonomiczną.
deklaruje poczucie bezpieczeństwa finansowego, o 19 punktów procentowych więcej niż rok wcześniej.
Poczucie bezpieczeństwa rośnie, ale ponad połowa osób nie szuka nowej wiedzy. Wiedza musi więc trafiać do ludzi w przystępnej formie, w momencie, gdy jest potrzebna, i w związku z ich własnymi pieniędzmi. To inne badanie i inna metodologia niż Eurobarometr, dlatego nie zestawiamy tych liczb na jednym wykresie.
Nie chcemy tylko pomagać ludziom oszczędzać. Chcemy pomagać im zrozumieć, co mogą zrobić z pieniędzmi, które udało im się zaoszczędzić.
Analiza wydatków, wykrywanie możliwości oszczędzania, optymalizacja zakupów i budowanie celów finansowych na realnych danych.
Przystępna edukacja finansowa wspierana przez AI: inflacja, fundusz awaryjny, obligacje, ETF-y, dywersyfikacja, ryzyko i długoterminowe planowanie majątku. Te funkcje nie są jeszcze dostępne.
Cztery etapy rozwoju użytkownika
- W zakresie MVP
Financial Awareness
„Rozumiem, gdzie trafiają moje pieniądze.”
Odzyskanie kontroli nad wydatkami i dostrzeżenie realnych możliwości oszczędzania.
- W zakresie MVP
Financial Stability
„Oszczędzam regularnie i buduję bezpieczeństwo.”
Nawyki, fundusz awaryjny i konkretne cele finansowe, mierzone na realnych danych.
- Kolejny kierunek
Financial Literacy
„Rozumiem inwestowanie, ryzyko i dostępne możliwości.”
Wiedza podana we właściwym momencie: inflacja, procent składany, obligacje, ryzyko, emerytura.
- Wizja długoterminowa
Long-Term Wealth Building
„Świadomie planuję i buduję swoją przyszłość finansową.”
Spójny obraz finansów, zrozumiałe symulacje i planowanie długoterminowe.
Łatwy dostęp do narzędzi finansowych nie oznacza umiejętności podejmowania dobrych decyzji.
Wiele osób sprawnie obsługuje aplikację bankową, ale nie rozumie wystarczająco wpływu inflacji na oszczędności, różnicy między oszczędzaniem a inwestowaniem, procentu składanego czy kosztów długoterminowych produktów finansowych. Barierą bywają niskie dochody i koszty życia, brak czasu, wiedzy albo przekonanie, że inwestowanie jest tylko dla zamożnych.
Nie zakładamy, że każdy powinien inwestować. Uważamy, że każdy powinien móc zrozumieć dostępne opcje i świadomie wybrać.
Najpierw działanie, potem wiedza.
Tradycyjna edukacja finansowa zaczyna od teorii i zostawia użytkownika z przełożeniem jej na własne życie. fAInance odwraca ten proces: zaczyna od codziennych wydatków, przychodów i zakupów, pomaga znaleźć konkretne możliwości poprawy i zmierzyć ich efekt.
Gdy pojawiają się oszczędności, pojawiają się też pytania: ile powinien wynosić fundusz awaryjny, czym różni się lokata od obligacji, jak ocenić ryzyko. Wtedy fAInance ma stać się przewodnikiem, który podaje wiedzę w odpowiednim momencie, a nie zasypuje informacjami na zapas.
Technologia ma wspierać decyzje, nie podejmować ich za użytkownika
Sprawdzalne obliczenia, wiarygodne źródła i przejrzyste rekomendacje, z wyraźnym oddzieleniem edukacji od indywidualnego doradztwa. Promujemy cierpliwość, regularność, dywersyfikację i rozumienie ryzyka.
- Nie inwestujemy automatycznie pieniędzy użytkownika.
- Nie zastępujemy regulowanego doradztwa inwestycyjnego.
- Nie przedstawiamy inwestowania jako szybkiej drogi do bogactwa.
Sukces mierzymy nie tylko pobraniami i przychodem
Chcemy mierzyć realną wartość dla użytkowników:
- zrealizowane działania oszczędnościowe,
- poprawę bezpieczeństwa finansowego,
- regularność realizacji celów,
- wzrost zrozumienia zagadnień finansowych,
- długoterminowe utrzymanie lepszych nawyków.
Sprawić, aby lepsze decyzje finansowe były prostsze, bardziej zrozumiałe i dostępne dla każdego.
Zaczynamy w Polsce, bo to rynek, który znamy i na którym możemy zweryfikować tę wizję. Kolejne rynki europejskie rozważymy z uwzględnieniem lokalnych warunków, regulacji i potrzeb.
Dla inwestorów, aniołów biznesu i instytucji grantowych
Zachowania, których potrzebujemy, są już masowe.
Polacy korzystają z bankowości mobilnej i cyfrowych zakupów na dużą skalę. fAInance nie musi tworzyć nowego nawyku, tylko połączyć istniejące. Stan researchu: 22 września 2026, rynek Polski.
Szeroka baza osób zarządzających dochodem, kosztami cyklicznymi, zakupami i oszczędnościami.
16,386 mln pracujących w wieku produkcyjnym (GUS BAEL, I kw. 2026) × 58,17% korzystających z bankowości internetowej (Eurostat, 2025).
SAM × 69,7% osób kupujących online (GUS, 2025). To modelowane przecięcie grup. Po becie zastąpimy je danymi first-party.
Aktywne relacje klientów z aplikacjami banków, +9,0% r/r. To relacje, nie unikalne osoby, bo jedna osoba może mieć kilka banków.
Rynek polski może utrzymać sensowny biznes bez masowej dominacji.
Warstwa subskrypcji B2C przy założeniu 230 PLN rocznego przychodu na płacącego użytkownika. To założenie planistyczne, nie zwalidowany ARPPU. Bez B2B, partnerstw i ekspansji.
Polska to rynek walidacyjny, nie limit.
Zachowania, na których opiera się fAInance, nie są specyficzne dla Polski. Ekspansję planujemy jednak kraj po kraju, bez mnożenia populacji UE przez jedną cenę subskrypcji.
Eurostat: 452 mln mieszkańców UE (1.01.2026); w 2025 r. 69,7% osób w wieku 16–74 korzystało z bankowości internetowej, a 78% kupowało online.
- Walidacja produktu i modelu w Polsce
- Wybór 2–3 porównywalnych rynków UE
- Lokalna walidacja Open Banking, danych sklepów i cen
- SAM i unit economics dla kraju, lokalizacja produktu i cen
- Skalowanie, dopiero po dowodach z poprzednich kroków
Konkurencja jest mocna, ale pofragmentowana.
Aplikacje finansowe (np. Revolut, Wallet, Spendee) rozumieją transakcje. PanParagon rozumie paragony. Listonic, Blix i Ding rozumieją listy i promocje. Cleo i Rocket Money pokazują zwrot w stronę konkretnych działań. Białą plamą nie jest żadna z tych funkcji osobno, tylko połączenie danych finansowych, zakupów na poziomie produktu, kontekstu cen, działania i pomiaru efektu w jednym systemie.
Monetyzujemy optymalizację, nie dane użytkowników.
Podstawowy loop i zbieranie danych mają pozostać szeroko dostępne. Płaci się za ciągłą optymalizację, monitoring i automatyzację. Rekomendacje nie mogą być ustawiane według opłaty partnera.
Free
Pełny podstawowy loop finansowy, wystarczający, by zaufać produktowi. Zbieranie danych, w tym paragony i poprawianie własnych danych, pozostaje szeroko dostępne.
Premium
- Pełniejszy Saving Assistant i proaktywny monitoring okazji
- Wiele mierzalnych Saving Actions
- Głębsze przeglądy finansowe i automatyzacja
- Rozbudowane cele finansowe
fAInance Insights
Zagregowana, odpowiednio zanonimizowana inteligencja rynkowa: realnie płacone ceny, struktura koszyka, reakcje na promocje, trendy kategorii. Dla retailerów, producentów FMCG, zespołów pricingowych i firm badawczych.
Gdzie podziały się moje pieniądze?
Jaka jest teraz najbardziej sensowna rzecz, którą mogę zrobić ze swoimi pieniędzmi?
Wizja: platforma finansowo-zakupowa, nie pojedyncza aplikacja
- Subskrypcja B2CEtap pierwszy
- B2B market intelligencePlanowane
- Selektywne partnerstwa, bez wpływu na rankingPlanowane
- Ekspansja europejskaPlanowane
Poza etapem prezentacji pomysłu.
Logika produktowa i domenowa MVP została zamrożona 4 września 2026, a implementacja trwa. Poniżej stan według dokumentacji projektu z września 2026. Aplikacja nie została publicznie wydana.
- Fundament inżynieryjny
- Financial Activity
- Analityka i Dashboard
- Saving Actions
- Financial Goals
- Powiadomienia i automatyzacja
- Receipt Intelligence
- Reconciliation paragon ↔ transakcja
- Product Identity
- Retail Intelligence i Shopping
- Open Banking (tylko odczyt)
- Integracja, hardening i przygotowanie wydania
Architektura implementacyjna: React Native z Expo, klient webowy w React, backend FastAPI, PostgreSQL, AWS z kolejkami SQS i Terraform, Open Banking w trybie read-only oraz OCR paragonów na urządzeniu.
Pięć etapów. Każdy kolejny dopiero po dowodach.
Przejście między etapami zależy od retencji, realnych płatności i ekonomiki, nie od kalendarza. Dalsze etapy nie są gwarantowane.
- Teraz
Dokończenie MVP
Pełny zakres MVP, testy, stabilizacja integracji, bezpieczeństwo i monitoring. Instrumentacja lejka i oferta płatna.
Polska beta i walidacja
Pierwsi testerzy i kohorta z płatnych kanałów. Pomiar aktywacji, powrotów, Saving Actions i płatnego Premium.
Product-market fit i kontrolowany wzrost
Powtarzalne testy kanałów, utrzymanie i konwersja kohort, większe obciążenie systemu.
Skalowanie w Polsce
Dystrybucja, wsparcie i niezawodność po dowodach powtarzalnego modelu. Analiza własnej, hybrydowej warstwy Open Banking.
Ekspansja europejska
Pilotaż kraj po kraju z lokalną walidacją banków, danych sklepów, prawa i kosztu pozyskania.
Co beta ma udowodnić
Czy połączenie danych transakcyjnych z wiedzą produktową daje na tyle wartościowe i mierzalne możliwości poprawy, że użytkownicy wracają i są gotowi płacić?
- Czy użytkownik wystarczająco szybko dostaje pierwszy wartościowy insight?
- Czy wraca po otrzymaniu rekomendacji?
- Czy akceptuje i realizuje Saving Actions?
- Czy zmierzona wartość uzasadnia Premium?
Porozmawiajmy o fAInance.
Jeśli interesuje Cię fAInance jako inwestora, partnera lub instytucję grantową, napisz do nas. Pokażemy prototyp na żywo i omówimy plan walidacji.
Jacek Richert i Aleksander Michalak